
Resolución 292/2026: nuevas normas de auditoría interna para todo el Estado
Palacio del Congreso de la Nación - Archivo Público
Resumen
La SIGEN reemplazó las normas de auditoría interna de 2002 con la Resolución 292/2026, publicada el 22 de septiembre. El marco es obligatorio para el Sector Público Nacional y los auditores internos de las Universidades Nacionales.
La General de la Nación reemplazó, después de 24 años, las normas de interna que venían de 2002. Lo hizo con la Resolución 292/2026, firmada el 21 de septiembre por el Alejandro Fabián Díaz y publicada en el al día siguiente. Deja sin efecto la Resolución 152/2002 y aprueba las nuevas Normas de Interna Gubernamental.
La es, por la Ley 24.156, el órgano que dicta esas normas y supervisa a las Unidades de Interna del Estado. El alcance nuevo es obligatorio para el Sector Público Nacional definido en el artículo 8 de esa ley y para los auditores internos de las Universidades Nacionales, por el artículo 59 de la Ley 24.521.
No es un recambio de cero. La propia resolución dice que la actualización no implica una ruptura ni un reemplazo conceptual. Conserva principios de 2002 y los reordena en cinco componentes y 13 principios. Incorpora, entre las referencias técnicas, las Normas Globales de Interna del Instituto de Auditores Internos, en la medida en que encajen con el régimen argentino.
El cambio de fondo está en el lugar del riesgo. El plan anual de cada unidad tiene que partir de los riesgos que pueden impedir que el organismo cumpla sus objetivos. El plan estratégico y el anual se documentan y se aprueban. También hay un plan por cada : objetivos, criterios, riesgos, recursos, procedimientos y tiempos.
La interna queda definida como una actividad independiente de aseguramiento y asesoramiento, basada en riesgos. Debe dar a las autoridades, y en particular al Presidente, información a tiempo para decidir. El informe ya no se limita a anotar un desvío: tiene que señalar observaciones, prioridad, limitaciones, una conclusión sobre los procesos y, cuando corresponda, los funcionarios responsables de atenderlas. El principio 13 manda comunicar las conclusiones y monitorear los planes de acción.
También se aprieta el control sobre los propios auditores. Tienen que apartarse si hay parentesco, intereses económicos, amistad o enemistad notoria, o prejuicios, favoritismos u hostilidades por razones políticas o ideológicas. No pueden tomar tareas operativas sobre lo que después van a auditar. Deben aplicar una actitud crítica: cuestionar información inconsistente y considerar que los datos pueden estar incompletos o ser falsos.
La capacitación ahora incluye, de manera explícita, gestión de riesgos, tecnología, herramientas informáticas y análisis de datos. Las unidades deben autoevaluarse, tener indicadores de desempeño y un sistema mínimo de gestión de calidad. u otros organismos competentes pueden evaluarlas desde afuera.
El marco de 2002 ya hablaba de independencia, evidencia, informes y seguimiento. Lo que cambia en 2026 es la arquitectura: riesgo, plan, tecnología, medición y qué pasa después de encontrar un problema.
Fuentes
- Resolución SIGEN 292/2026, 21 sep 2026: aprueba las NAIG y deja sin efecto la Resolución 152/2002 · https://www.argentina.gob.ar/normativa/nacional/norma-430368/texto
- Resolución SIGEN 152/2002: Normas de Auditoría Interna Gubernamental (derogada) · https://www.argentina.gob.ar/normativa/nacional/resoluci%C3%B3n-152-2002-79051/texto
- SIGEN, 22 sep 2026: actualización de las normas de auditoría interna gubernamental · https://www.argentina.gob.ar/noticias/despues-de-24-anos-sigen-actualiza-las-normas-de-auditoria-interna-y-fortalece-el-rol
- SIGEN — funciones del órgano de control interno (Ley 24.156) · https://www.argentina.gob.ar/sigen/institucional/funciones
Adjuntos
Señales de sesgo en esta pieza
Misma metodología que en coberturas de terceros: las 7 categorías se evalúan sobre el título y el cuerpo de esta pieza de Fundado. No es una medición ideológica del medio: es trazabilidad de señales ancladas en el texto.
Sin señales detectadas en esta pieza según la metodología. Eso no demuestra objetividad: solo indica que no hallamos una señal anclada en este texto.
Más en Fundado
Artículos relacionados
Otras piezas de Política · Argentina.
 ArgentinaPolítica
La Corte Suprema dejó vigente la derogación de la Ley de Tierras: vuelven a desaparecer los límites a la compra extranjera
 ArgentinaPolítica
El juez de la causa Chocolate denunció a Diputados bonaerenses por encubrimiento
 ArgentinaPolítica
Argentina intimó al Reino Unido: dos semanas para frenar Sea Lion o va al Tribunal del Mar
 ArgentinaPolítica
Milei y Villarruel viajan al exterior al mismo tiempo: Abdala queda a cargo del Ejecutivo
 ArgentinaPolítica
ARCA cambió en diez días al subdirector de Control Aduanero y a las dos direcciones de riesgo
 ArgentinaPolítica
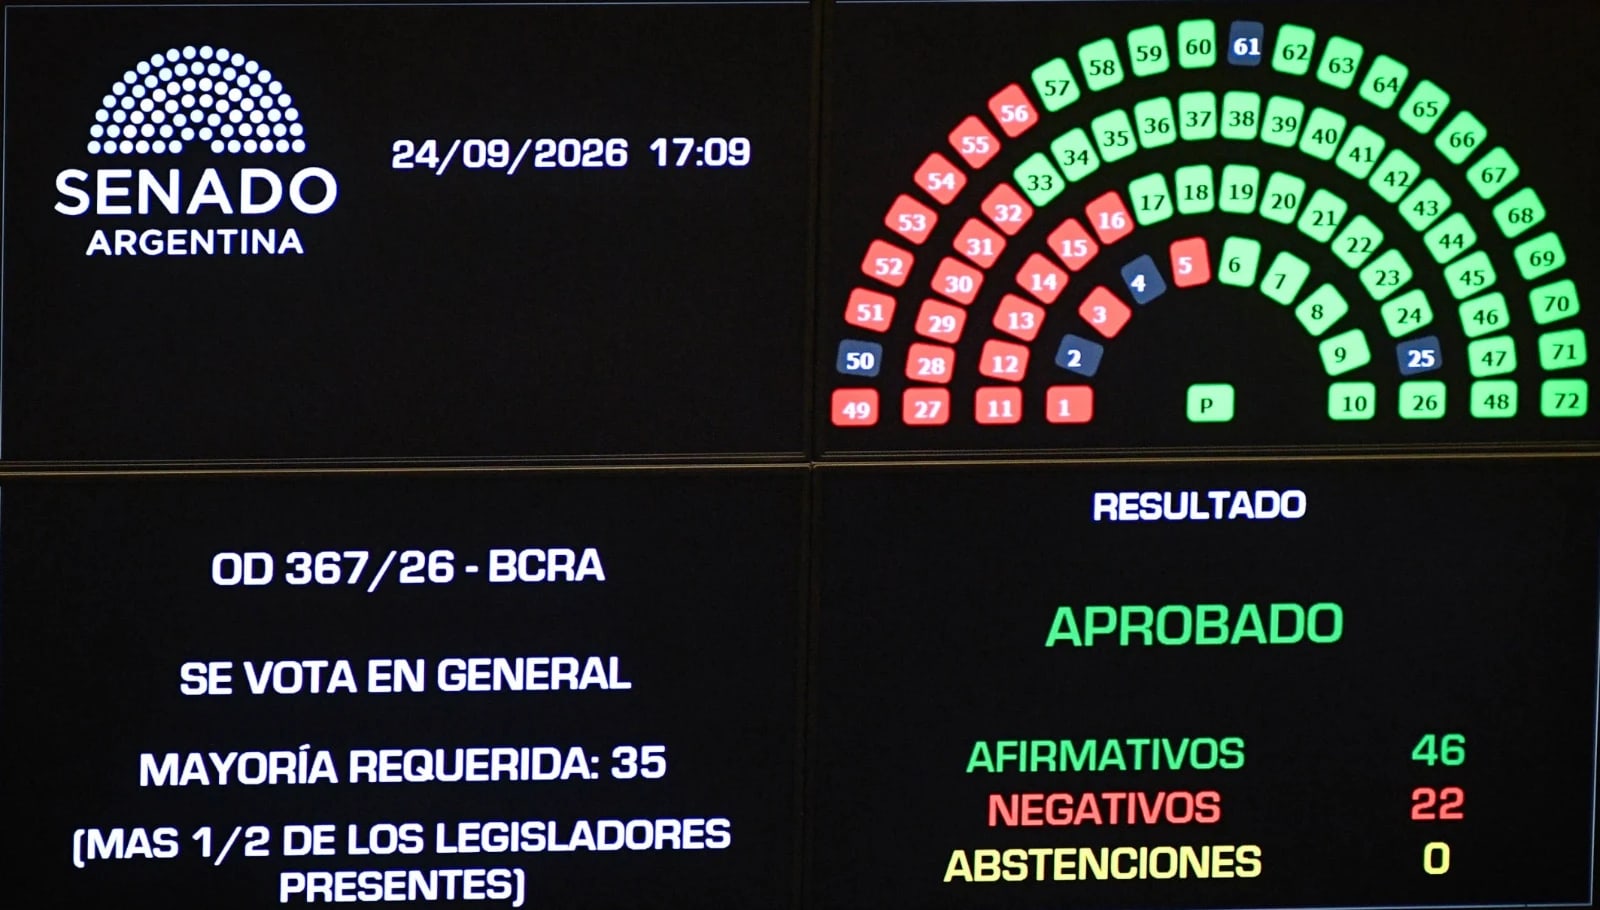
El Senado modifica la Carta Orgánica del BCRA y convierte en ley el nuevo régimen de Zonas Frías
Comunidad
Debate
0 comentariosOpinión libre. Si citás un dato, sumá una fuente — se destaca en el hilo.
Todavía no hay comentarios
Sé el primero en aportar. Si afirmás un hecho, una fuente suma.