
El BCRA perdió US$ 1.023 millones en operaciones con oro y todavía faltan explicaciones sobre la operatoria
Resumen
La AGN aprobó los estados contables 2025 del BCRA pero destacó un resultado negativo de US$1.023 millones en instrumentos financieros vinculados al oro. Mientras el Central alegó una cobertura exitosa por US$2.505 millones netos, persisten dudas sobre la razonabilidad de la estrategia, los costos y una conciliación detallada. En paralelo, el organismo audita el traslado físico de parte de las reservas al exterior.
La () aprobó los estados contables del de la República Argentina () correspondientes a 2025, pero destacó operaciones financieras vinculadas con el oro de las que registraron un resultado negativo equivalente a US$1.023 millones.
El organismo de control describió esas operaciones como instrumentos financieros vinculados al oro. En paralelo, el presidente de la , Juan Manuel Olmos, cuestionó públicamente la estrategia y sostuvo que el había especulado con la evolución del precio internacional del metal y había “errado el cálculo”. Esa interpretación debe distinguirse del contenido técnico del de la .
La emitió una opinión favorable sobre los estados contables del al 31 de diciembre de 2025. Consideró que reflejaban razonablemente, en sus aspectos significativos, la situación patrimonial, los resultados y los flujos de efectivo de la entidad.
Sin modificar esa opinión favorable sobre los estados contables, la destacó las operaciones financieras vinculadas al oro y el resultado negativo que generaron durante 2025.
Qué registró la
El desglose informado por la identifica US$960,2 millones de resultado negativo por opciones y US$62,8 millones correspondientes a primas de esos instrumentos.
El resultado neto del conjunto de los instrumentos derivados fue menor, porque otras operaciones tuvieron resultados positivos. La consignó un resultado negativo de $1.026.657 millones para esa línea contable.
La diferencia es relevante porque no debe confundirse la pérdida específica de las operaciones vinculadas al oro con el resultado neto del conjunto de los instrumentos derivados del , que también incluye otras operaciones con resultados positivos.
El resultado negativo total informado para las operaciones vinculadas al oro ascendió a $1.469.155 millones en moneda de cierre, equivalentes a US$1.023 millones. Según la documentación citada, el pago implicó egresos de del .
Al 31 de diciembre de 2025 ya no quedaban posiciones abiertas por ese concepto.
El balance auditado también registró una ganancia de $8.002.500 millones por diferencias de de la tenencia de oro, atribuida a la suba internacional del metal.
La explicación del
El sostuvo que las operaciones formaban parte de una política de cobertura destinada a proteger el 100% de su posición en oro frente a una eventual caída significativa del precio internacional del metal.
La entidad señaló que analizar únicamente las pérdidas de los instrumentos financieros ofrece una imagen incompleta. En una estrategia de cobertura, esos instrumentos pueden generar un resultado negativo cuando el activo protegido aumenta de valor, mientras que la tenencia de ese activo registra una ganancia.
Según el , el resultado neto de su posición en oro durante 2025 fue positivo en US$2.505 millones. La entidad también afirmó que realiza operaciones de cobertura de este tipo desde 2007 y cuestionó la interpretación pública de la , a la que acusó de actuar con motivaciones políticas.
La explicación financiera es posible: una cobertura puede tener un costo cuando el escenario que se buscaba proteger finalmente no se concreta. Sin embargo, esa circunstancia no alcanza para demostrar que el costo fue razonable ni que la estrategia fue conveniente.
Para evaluar la operación habría que conocer las condiciones de los contratos, los riesgos que se buscaba cubrir, las alternativas disponibles y el resultado que habría tenido la estrategia frente a distintos movimientos del precio del oro.
El comunicado oficial no reemplaza esa reconstrucción detallada.
Una conciliación que todavía falta
La ganancia por la valorización del oro y la pérdida de los instrumentos financieros son componentes diferentes. Por eso, no corresponde sumarlos o restarlos automáticamente para validar la cifra neta comunicada por el .
El informó un resultado positivo de US$2.505 millones para toda su posición en oro. Sin embargo, la explicación difundida hasta ahora no presenta una conciliación detallada entre esa cifra, la ganancia contable por y los resultados vinculados al oro identificados por la .
Para verificar el resultado global sería necesario conocer:
qué conceptos fueron incluidos;
qué criterios de valuación se aplicaron;
qué se utilizó;
en qué momento se reconocieron las ganancias y pérdidas;
y cómo se compensaron los distintos resultados.
Esa información permitiría determinar si las cifras fueron calculadas sobre bases diferentes o si existe algún aspecto que deba ser aclarado.
Qué demuestra y qué no demuestra el balance
La aprobación de los estados contables no implica que la haya considerado económicamente convenientes todas las operaciones realizadas por el durante el año.
Una financiera puede concluir que un balance presenta razonablemente la situación de una entidad y, al mismo tiempo, llamar la atención sobre una transacción relevante que requiere un análisis adicional.
Del mismo modo, la pérdida registrada no demuestra por sí sola que haya existido un delito o una irregularidad. Para establecerlo sería necesario examinar las autorizaciones, los procedimientos internos, las condiciones de mercado, las contrapartes y el cumplimiento de las normas aplicables.
La discusión, por lo tanto, no se resuelve únicamente con la opinión favorable sobre el balance ni con la acusación pública de que hubo un error de cálculo. Requiere documentación que permita reconstruir cómo se tomó la decisión y cuáles fueron sus consecuencias económicas.
El traslado del oro al exterior
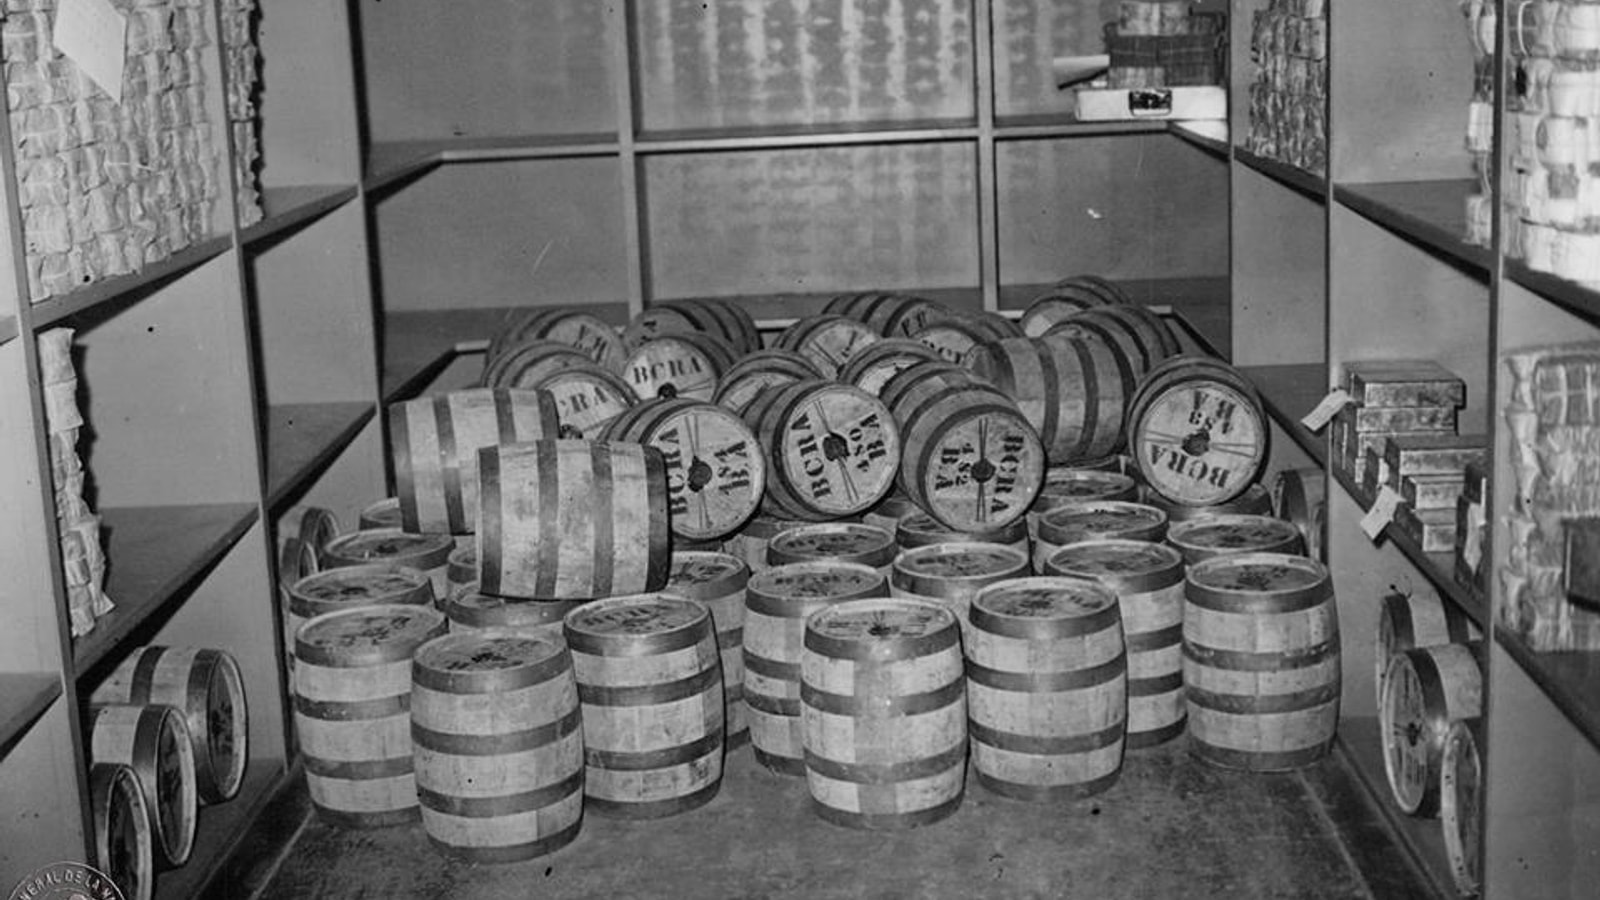
En paralelo, la informó que mantiene una específica sobre la gestión de las físicas de oro. Ese trabajo analiza el traslado de parte del metal al exterior, su destino y los eventuales beneficios de la operación. La fue remitida al para que presente su descargo.
Esta investigación debe distinguirse de la contable sobre los instrumentos financieros.
Que el oro haya sido utilizado como referencia o subyacente de determinados contratos no significa necesariamente que los lingotes hayan sido entregados como garantía ni que hayan salido del patrimonio del . Para determinar qué ocurrió con el metal físico es necesario conocer la documentación de los movimientos, los custodios, los registros de tenencia y las condiciones de las operaciones.
Fuentes del indicaron que las tenencias se encontraban en las bóvedas del Central en Buenos Aires y en una cuenta del , con sede en Basilea, Suiza. Esa versión deberá ser contrastada con las conclusiones de la específica de la .
Qué falta saber
La información pública disponible deja abiertas preguntas concretas:
cuáles fueron las fechas, precios de ejercicio y condiciones de liquidación de los contratos;
qué entidades actuaron como contrapartes;
quién autorizó las operaciones;
qué riesgo específico se buscaba cubrir;
qué alternativas fueron evaluadas;
cómo se calculó el resultado neto de US$2.505 millones;
y qué costos tuvieron las operaciones, incluidos los financieros y de cobertura.
También falta conocer el resultado de la sobre el oro trasladado al exterior y la documentación que permita establecer su ubicación, custodia, costos y eventual utilización financiera.
La pérdida de US$1.023 millones está registrada en los estados contables. Lo que todavía no está suficientemente explicado es si ese resultado representó el costo razonable de una cobertura, si la estrategia fue diseñada de manera adecuada y si las condiciones obtenidas fueron convenientes para el .
La cuestión de fondo es concreta: cómo decidió el exponer una parte de sus a esas operaciones, qué protección obtuvo a cambio y qué documentación permite verificar que la decisión fue beneficiosa para el país.
Fuentes
- https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/informes/estados-contables-2025.pdf
- https://www.bcra.gob.ar/estados-contables-anuales/
- https://www.bcra.gob.ar/noticias/estados-contables-ejercicio-2025/
- https://www.agn.gov.ar/
- https://www.agn.gov.ar/informes
- https://www.lanacion.com.ar/economia/el-oro-del-bcra-la-agn-senalo-perdidas-por-us1023-millones-y-el-gobierno-cuestiona-su-interpretacion-nid08102026/
- https://elpais.com/argentina/2026-09-11/la-auditoria-general-no-pudo-verificar-aun-que-hizo-el-gobierno-de-milei-con-las-reservas-en-oro-de-argentina.html
Señales de sesgo en esta pieza
Misma metodología que en coberturas de terceros: las 7 categorías se evalúan sobre el título y el cuerpo de esta pieza de Fundado. No es una medición ideológica del medio: es trazabilidad de señales ancladas en el texto.
Sin señales detectadas en esta pieza según la metodología. Eso no demuestra objetividad: solo indica que no hallamos una señal anclada en este texto.
Más en Fundado
Artículos relacionados
Otras piezas de Economía · Argentina.
 ArgentinaEconomía
El Gobierno corrió al 1 de noviembre el aumento del impuesto a la nafta y al gasoil
 ArgentinaEconomía
Córdoba firmó el acta de un acueducto de $82.754 millones para 189.000 personas
 ArgentinaEconomía
Se puso en marcha el primer parque solar aprobado bajo el RIGI
 ArgentinaEconomía
El país recibe más turistas y menos argentinos van al exterior
 ArgentinaEconomía
EE. UU. y Argentina crean el Corredor Andes-Atlántico y avanzan hacia una integración económica de largo plazo
 ArgentinaEconomía
Abrir una empresa en CABA: 33 artículos regulatorios derogados y las SAS pueden poner "cualquier actividad lícita"
Comunidad
Debate
0 comentariosOpinión libre. Si citás un dato, sumá una fuente — se destaca en el hilo.
Todavía no hay comentarios
Sé el primero en aportar. Si afirmás un hecho, una fuente suma.